
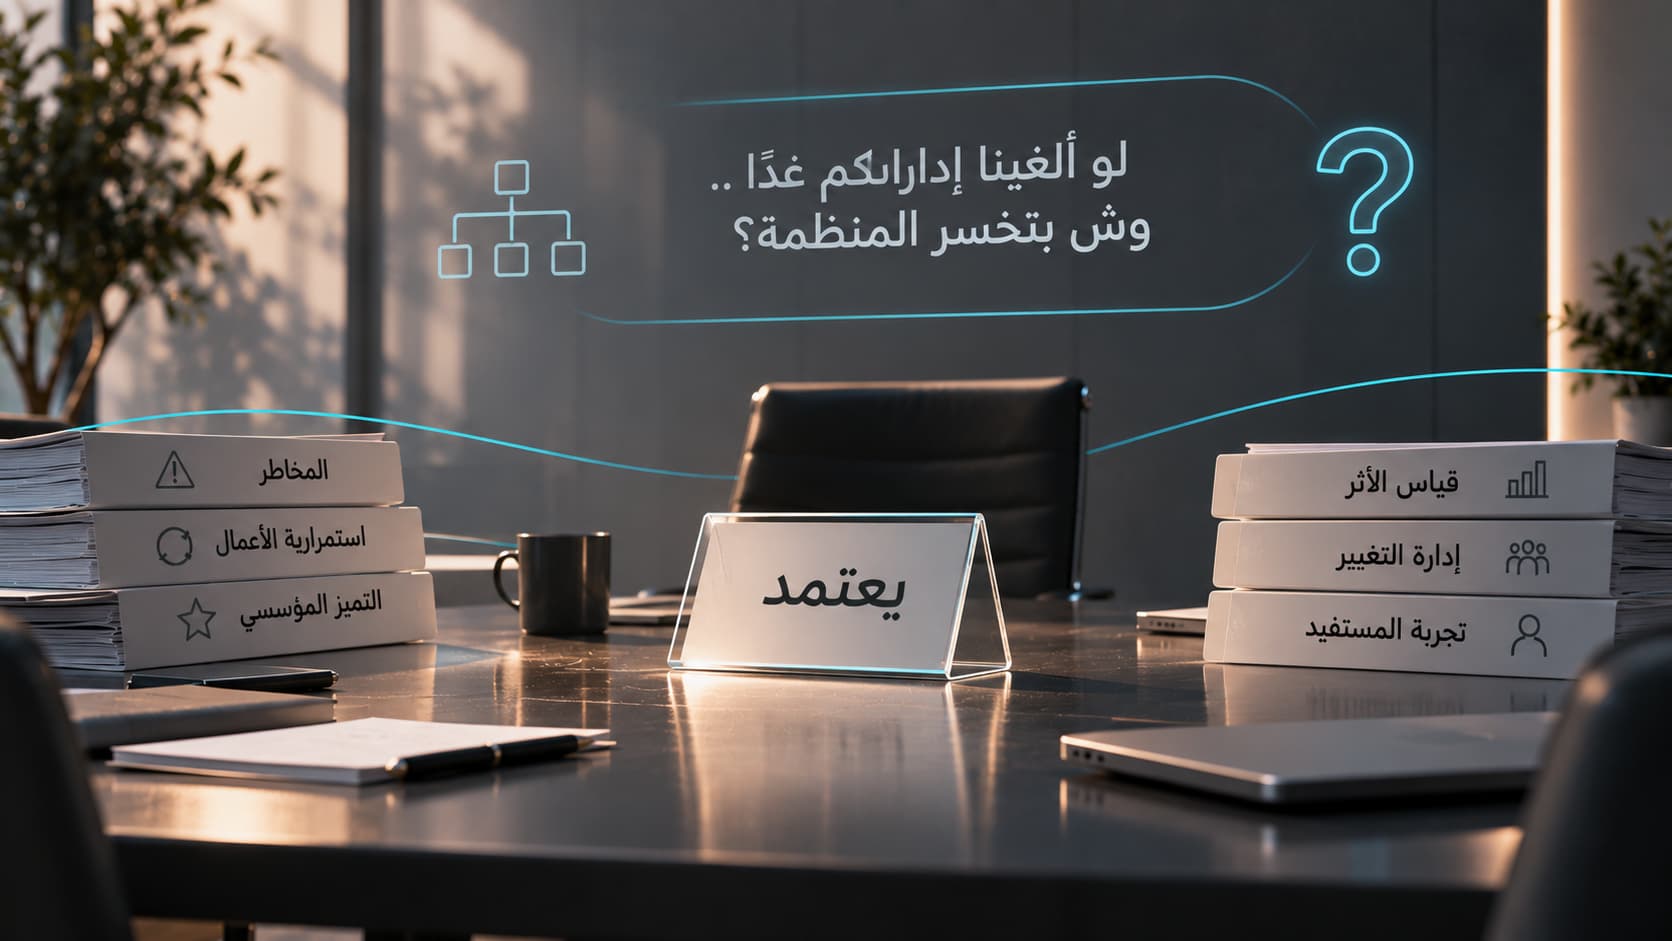
السفسطة الإدارية .. حين تكون الإجابة دائمًا "يعتمد"
5 نوفمبر 2026
السفسطة الإدارية .. حين تكون الإجابة دائمًا "يعتمد"
اجتماع الميزانية السنوي، والمطلوب واضح: تخفيض المصاريف بنسبة 20%.
بدأ المدير المالي بالإدارات الإنتاجية، فجاءت الإجابات سريعة ومحددة: المبيعات تعرف كم عقدًا ستخسر، والتشغيل يعرف كم طلبًا سيتأخر، والمصنع يعرف كم وحدة لن تُنتج.
ثم وصل الدور إلى الطرف الآخر من الطاولة؛ حيث تجلس إدارات قياس الأثر، والتميز المؤسسي، والمخاطر، واستمرارية الأعمال.
سألهم السؤال نفسه: لو ألغينا إداراتكم غدًا .. وش بتخسر المنظمة؟
ساد صمت قصير، ثم جاءت الإجابة بثقة: يعتمد.
يعتمد على زاوية النظر، وعلى الأفق الزمني، وعلى العوامل الخارجية، وعلى تعريفنا للخسارة أصلًا .. وفي مكان ما من القاعة، همس أحدهم لجاره بكلمة واحدة: سفسطة.
في البداية، لنستوضح نقطة مهمة: مدونتنا هذه ليست لمحاكمة الوظائف التي تعمل في المنطقة الرمادية، ولا للدفاع الأعمى عنها، بل لتسليط الضوء على سؤال يتكرر بصوت منخفض في أروقة كثير من المنظمات: هل هذه الأعمال قيمة حقيقية يصعب قياسها، أم كلام منمّق يصعب تفنيده؟
والإجابة، كما ستلاحظ، ليست بعيدة عن عنوان هذه المدونة.
لنبدأ..
السفسطة .. من أثينا إلى المكاتب
كمفهوم مبسط، يعود مصطلح السفسطة إلى السفسطائيين في اليونان القديمة، وهم معلمون جوّالون اشتهروا بتعليم فنون الخطابة والجدل، وبقدرتهم على الدفاع عن الفكرة ونقيضها بالقدر نفسه من الإقناع. ومع الوقت، أصبح المصطلح يُطلق على الكلام الذي يبدو منطقيًا ومتماسكًا، لكنه في حقيقته لا يوصل إلى شيء.
مرت القرون، وأُغلقت مدارس الخطابة في أثينا، لكن السفسطة لم تختفِ؛ بل غيّرت ملابسها، وحملت حقيبة اللابتوب، ودخلت الاجتماعات بعرض تقديمي من أربعين شريحة.
وفي سياق المنظمات، نقصد بـالسفسطة الإدارية والتنظيمية تلك الأعمال التي يصعب الحكم عليها بالصح أو الخطأ، فتقف دائمًا في منطقة الاحتمالات، وتقدم مخرجات يمكن الدفاع عنها دائمًا .. ولا يمكن محاسبتها أبدًا.
المنطقة الرمادية
في الإدارات الإنتاجية، الصورة واضحة نسبيًا: هناك منتج صُنع أو لم يُصنع، وعقد أُغلق أو لم يُغلق، وطلب أُنجز في وقته أو تأخر. الأرقام تتكلم، والصح والخطأ يمكن الإشارة إليهما بالإصبع.
أما في المقابل، فهناك وظائف كاملة تعمل في منطقة لا يكون فيها الصح والخطأ واضحًا، بل مجموعة من الاحتمالات، وكل احتمال له منطقه ومبرراته. وظائف تعمل على الأثر، والمنفعة، والاتجاه، والجاهزية، وما قد يحدث، أكثر مما تعمل على ما حدث فعلًا.
وهنا تبدأ النظرة الجانبية من الإدارات الأخرى: أعمال لا ترتبط بشكل مباشر بالعملية الإنتاجية، وتحمّل المنظمة أعباء إدارية، ونماذج جديدة، وتقارير إضافية، وورش عمل تنتهي بتوصيات تحتاج إلى ورش عمل أخرى لتنفيذها.
إدارات تُسأل عن قيمتها بلغة الأرقام، والإجابة بلغة الاحتمالات
وظائف مؤسسية متعددة .. وإجابة واحدة
تخيّل معي جولة سريعة داخل منظمة افتراضية:
قياس الأثر وتحقيق المنافع
لنفترض أن جهة حكومية أطلقت حملة توعوية للسلامة المرورية، وبعد ستة أشهر انخفضت الحوادث بنسبة 10%. خبر جميل .. لكن هل انخفضت بسبب الحملة؟ أم بسبب كاميرات المراقبة التي رُكّبت في الفترة نفسها؟ أم لأن المدارس كانت في إجازة؟ وصدر تقرير قياس الأثر: للحملة أثر إيجابي محتمل في انخفاض الحوادث.
سأل المسؤول: طيب .. نكرر الحملة السنة الجاية ولا لا؟
الإجابة: يعتمد.
التميز المؤسسي
ملف مشاركة في جائزة تميز من ثلاثمئة صفحة، فيه أدلة وشواهد ومؤشرات وممارسات موثقة لكل معيار، وأشهر من العمل لتجهيزه قبل زيارة المقيّمين. الكل يتفق أن العمل متقن .. لكن بعد إعلان النتيجة، هل تستمر الممارسات، أم تعود الإدارات إلى العمل كما كانت قبل الجائزة؟
الإجابة: يعتمد.
إدارة التغيير وتجربة المستفيد
ورش عمل لرسم رحلة المستفيد، وجدار كامل مغطى بالملصقات الملونة، وخرائط للتعاطف، وخطط للتواصل مع الموظفين قبل التغيير وأثناءه وبعده. وفي الأسبوع التالي .. تصل الشكوى نفسها، من المستفيد نفسه، عن الخطوة نفسها. فهل يعني ذلك أن العمل على رحلة المستفيد لم يكن مجديًا؟
الإجابة: يعتمد.
الحوكمة وإدارة المخاطر
سجل مخاطر فيه ثمانون خطرًا، معظمها مصنف "متوسط"، لأن المتوسط هو المنطقة الآمنة للجميع. ومصفوفة صلاحيات محكمة إلى درجة أن قرار شراء طابعة يحتاج إلى خمسة تواقيع. فهل هذا ضبطٌ للعمل فعلًا؟
الإجابة: يعتمد.
الأزمات واستمرارية الأعمال
وهنا المفارقة في أوضح صورها: خطط استمرارية، وسيناريوهات طوارئ، وتمارين محاكاة. إذا مرت السنة بسلام قيل: وش فايدتهم؟ وإذا وقعت الأزمة قيل: وين كانوا؟ فهل هذه الإدارة ضرورة أم ترف؟
الإجابة: يعتمد.
الزبدة .. اختلفت الإدارات، واختلفت أدواتها، لكن الصورة في عين الآخرين واحدة: جهد كبير، ومخرجات كثيرة، وأثر لا يمكن الإمساك به.
وحين تتعدد الزوايا!
ولا تقف المسألة عند نظرة الإدارات الإنتاجية؛ فالوظائف الرمادية نفسها تنظر إلى العمل الواحد من زوايا مختلفة، وكل زاوية مشروعة ومهمة في سياقها:
- قياس الأثر يسأل ما الذي تغيّر فعلًا؟ والتميز المؤسسي يسأل هل الممارسة موثقة وقابلة للتقييم؟
- إدارة المخاطر تبحث عن الضوابط التي تحمي الخدمة، وتجربة المستفيد تبحث عن رحلة أبسط وأسرع.
- إدارة التغيير تعمل على تهيئة الموظفين لما سيأتي، واستمرارية الأعمال تعمل على جاهزية المنظمة لما قد يأتي.
هذه الزوايا يكمل بعضها بعضًا في أصلها، لكنها حين تصل إلى الموظف في الإدارة الإنتاجية دون تنسيق مسبق، تصله على شكل طلبات متتالية من جهات متعددة، فيصعب عليه أن يرى الصورة الكاملة التي تجمعها.
ولنزِد المشهد تعقيدًا .. أين تقف الاستراتيجية؟
فالاستراتيجية كوظيفة لا تعمل بجوار هذه الإدارات، بل تتقاطع معها جميعًا: تحدد المستهدفات التي يقيس أثرها قياس الأثر، وتضع التوجهات التي يُقيَّم على أساسها التميز المؤسسي، وترسم التحولات التي تقودها إدارة التغيير، وتحدد شهية المخاطر التي تعمل في حدودها الحوكمة، وتعرّف الأنشطة الحرجة التي تحميها استمرارية الأعمال.
وهذا التقاطع في حقيقته مصدر قوة؛ فالاستراتيجية هي الخيط الذي يجمع هذه الزوايا في صورة واحدة. لكنه يصبح مساحة خصبة للسفسطة حين لا يكون واضحًا من يملك ماذا .. فإذا تحقق الهدف تعددت الإسهامات التي تُنسب إليه، وإذا لم يتحقق تعددت التفسيرات بالقدر نفسه.
منطقة رمادية داخل منطقة رمادية .. لا يبددها إلا وضوح الأدوار
التهمة ليست ظالمة دائمًا
بالتأكيد، لن يكون من الإنصاف أن نرمي اللوم كله على نظرة الآخرين، فالسفسطة أحيانًا ليست تهمة، بل واقع تصنعه ثلاثة أسباب:
طبيعة العمل نفسه
هذه الوظائف تعمل فعلًا في منطقة الاحتمالات؛ الأثر يتداخل مع عوامل كثيرة، والمخاطرة قد لا تقع، والتغيير قد ينجح لأسباب لا علاقة لها بخطته. وحين لا يوجد صح وخطأ واضح، يسهل أن يتحول كل شيء إلى وجهة نظر.
التنظير والمصطلحات
تمكين، مواءمة، استدامة، ممكنات، أصحاب مصلحة، منظومة متكاملة .. مصطلحات مهمة في سياقها، لكنها حين تتراكم في جملة واحدة تصنع كلامًا جميلًا لا يقول شيئًا. والموظف في الإدارة الإنتاجية لا يرفض المصطلح، بل يرفض أن يخرج من الاجتماع وهو لا يعرف ماذا يُطلب منه.
منظمة لا تعرف ماذا تريد .. إلا ما يطلبه المعيار
بعض الإدارات أُنشئت لأن ممارسات عالمية فرضتها، أو لأن الهيكل التنظيمي "يحتاجها"، أو لأن معيارًا أو شهادة اعتماد أو اشتراطًا وطنيًا يلزم بوجودها، دون أن تحدد المنظمة ما الذي تنتظره منها فعلًا. فتجتهد الإدارة في رسم دورها بنفسها، وتملأ الفراغ بما تستطيع إنتاجه .. والأمَرّ حين يصبح وجود الإدارة هو إنجازها الوحيد.
لكن هل هي سفسطة فعلًا أم ممارسات مبنية بشكل خاطئ شوّهتها؟
في المقابل، غياب الإجابة القاطعة لا يعني غياب القيمة. فإدارة المخاطر التي تبدو معطّلة للعمل هي نفسها التي قد تمنع قرارًا كان سيكلف المنظمة أضعاف ميزانيتها، وخطة الاستمرارية التي لم يحتجها أحد هذا العام، هي التي ستحدد بعد أزمة واحدة إن كانت المنظمة ستتوقف لساعات أم لأسابيع.
المشكلة أن قيمة هذه الأعمال غالبًا غير مرئية؛ تظهر في القرار الذي لم يُتخذ بشكل خاطئ، والخسارة التي لم تقع، والشكوى التي لم تتكرر .. وكل ما لم يحدث، يصعب أن يُكتب في تقرير الإنجازات.
إذن، الوظيفة في أصلها ليست سفسطة .. لكن طريقة بنائها قد تجعلها تبدو كذلك. فحين تُبنى الممارسة بنسخ نماذج جاهزة من منظمات أخرى، أو تُصمَّم لإرضاء المقيّم بدل خدمة المنظمة، أو تُفصل عن القرارات التي وُجدت لدعمها، تتحول الأداة إلى عبء، ويُنسب العبء إلى الوظيفة نفسها.
وفي المقابل، الوظيفة التي تُبنى ممارستها بشكل صحيح تكون في الغالب صديقة لكل الوظائف الإنتاجية؛ تختصر عليها الطريق بدل أن تطيله، وتساعدها على اتخاذ قرار أفضل بدل أن تطلب منها تقريرًا إضافيًا، فيبحث عنها الموظف قبل أن تبحث عنه. والعكس صحيح: كلما ابتعدت الممارسة عن حاجة الإدارات الإنتاجية، تحولت في نظرها من شريك يُستعان به إلى عبء يُتجنب.
لا منطقة وسطى!
واللافت أن هذه الوظائف نادرًا ما تقف في المنتصف؛ فهي إما أن تكون محورية ومؤثرة، أو أن تتحول إلى سفسطة، وقليلًا ما نجد حالة بين الاثنتين.
ففي الجهات الرائدة، تجد هذه الوظائف حاضرة على طاولة القرار، لا في آخر سلسلة الموافقات: قياس الأثر يسبق القرار ولا يكتفي بتقييمه بعد التنفيذ، والمخاطر تُناقش عند تصميم المبادرة لا عند إطلاقها، والتميز المؤسسي طريقة عمل يومية لا ملفًا يُجهّز قبل زيارة المقيّمين. وغالبًا ما تكون ريادة هذه الجهات نتيجة لهذا الدور بقدر ما هي سبب له.
أما حين تُبعد هذه الوظائف عن القرار، فلا تبقى في المنتصف، بل تنزلق تدريجيًا نحو إنتاج النماذج والتقارير لذاتها .. لأن الوظيفة التي لا تؤثر في القرار، لا يتبقى لها إلا أن توثّقه.
إما أن تكون على طاولة القرار .. أو في آخر صفحة من التقرير
أسئلة أمام المرآة
وبما أن الإجابة "يعتمد" .. فلنترك لكل قارئ أن يسأل نفسه من زاويته:
إن كنت تعمل في إحدى إدارات المنطقة الرمادية، فاسأل نفسك:
ما القرار الذي تغيّر هذا العام بسبب عملي؟ ولو توقفت إدارتي عن العمل شهرًا، من سيلاحظ ومتى؟ وهل أستطيع شرح مخرجاتي لزميلي في الإدارة الإنتاجية دون أن أستخدم مصطلحًا واحدًا؟ وكم من النماذج التي أطلبها يُقرأ فعلًا .. وكم منها يُعبّأ فقط؟
إن كنت قائدًا في المنظمة، فاسأل نفسك:
هل أعرف ماذا أريد من هذه الإدارة، أم أنشأتها لأن الهيكل "يحتاجها"؟ وهل أقيس قيمتها بأدوات تناسب طبيعة عملها، أم بأدوات الإدارات الإنتاجية؟ وهل تتفق إداراتي على تعريف واحد للنجاح، أم لكل إدارة نجاحها الخاص؟ وهل وجودها لخدمة المنظمة، أم لاجتياز التدقيق القادم؟
إن كنت في إدارة إنتاجية، فاسأل نفسك:
هل أرفض هذا العمل لأنه بلا قيمة، أم لأن قيمته لا تظهر في لوحة مؤشراتي؟ ومتى كانت آخر مرة أنقذني فيها شيء لم أره .. خطر تم تجنبه، أو قرار تم تصحيحه قبل أن يصل إليّ؟
خلاصة القول
ليست كل الأعمال التي تعمل في المنطقة الرمادية سفسطة، وليست كل نظرة جانبية لها ظالمة. هناك إدارات تصنع قيمة حقيقية يصعب رؤيتها، وهناك إدارات تصنع نشاطًا كثيرًا يصعب تمييزه عن القيمة.
والفرق بينهما لا يكمن في وضوح الصح والخطأ، بل في الشجاعة على الترجيح، والقرب من القرار، والقدرة على أن تقول للمنظمة ما الذي تغيّر بسببك.
فالمنطقة الرمادية قدر بعض الوظائف .. أما السفسطة فاختيار.
شكرًا لكم ..
لحظة !!
هل وصلنا إلى إجابة حول سؤال المدونة؟
يعتمد!
نعم .. اكتشفنا متأخرين أننا كتبنا مدونة كاملة عن السفسطة، دافعنا فيها عن هذه الوظائف ثم انتقدناها، ووزّعنا الأسئلة على الجميع، ثم أغلقنا الملف دون إجابة قاطعة واحدة.
يبدو أن السفسطة معدية .. وأننا حين كتبنا عنها، كنا نمارسها بكل إتقان.
— اعتراف متأخر من فريق يعمل هو الآخر في المنطقة الرمادية
فريق المكتبة المعرفية
أودل
الرياض ..